السعودية والطاقة النووية: كيف يمكن للتكنولوجيا الأميركية أن تخلق سوقاً جديدة
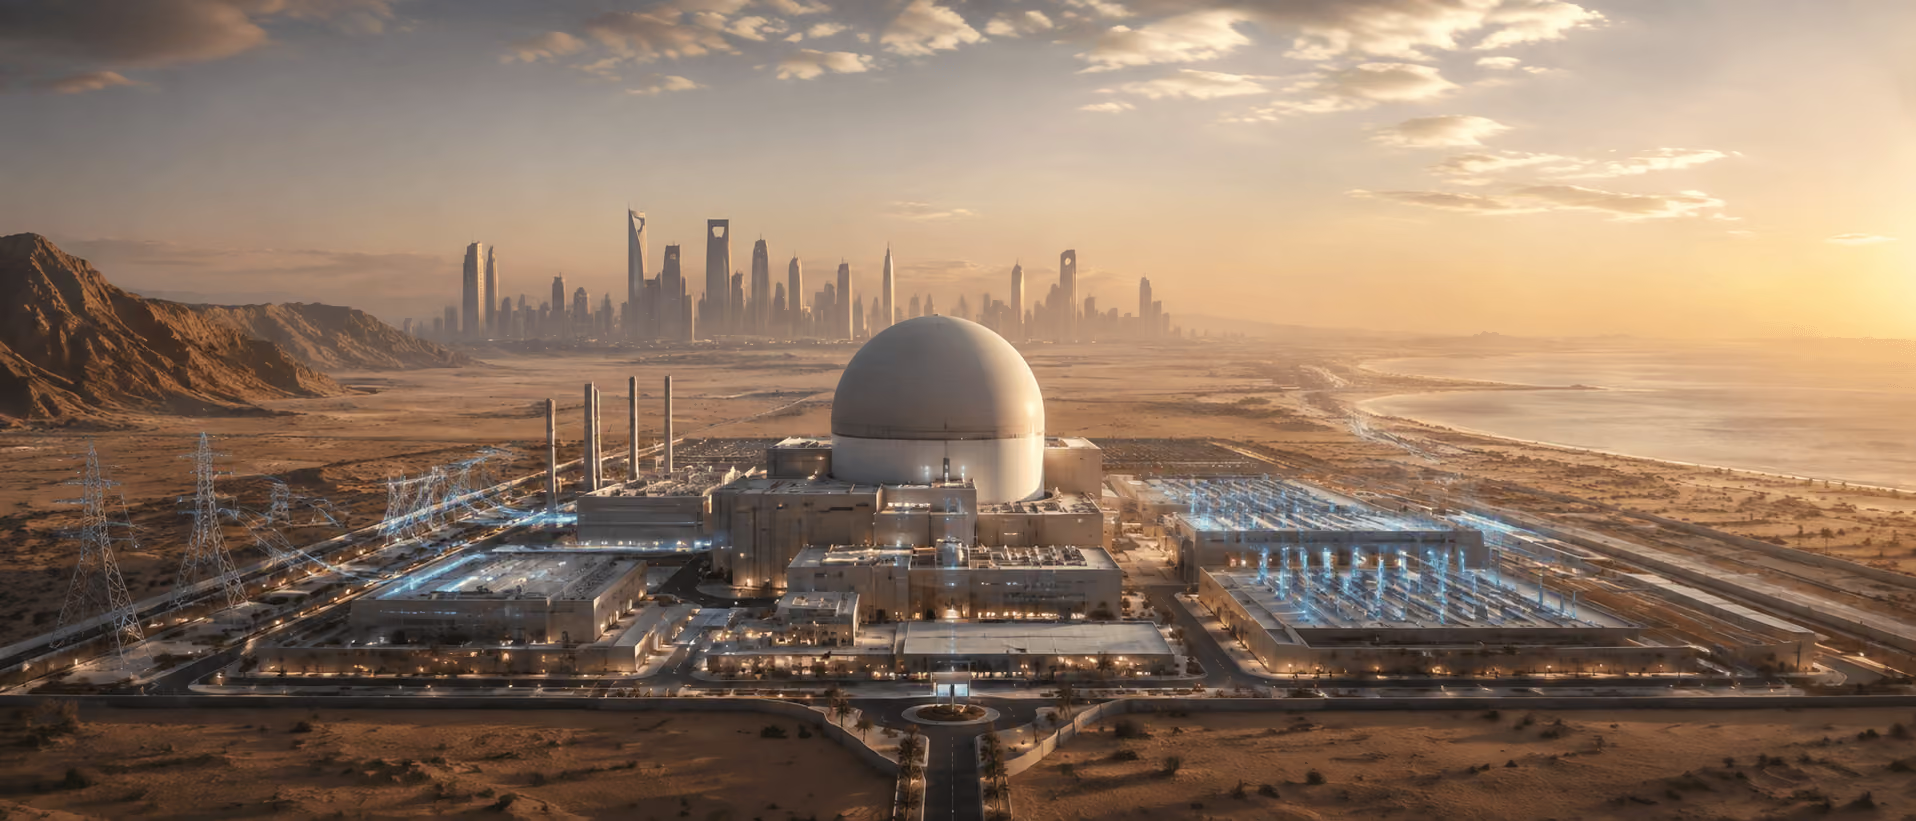
بنت السعودية ثروتها على النفط، لكن استراتيجيتها طويلة الأجل للطاقة أصبحت أوسع من الاعتماد على النفط وحده.
فعلى مدى عقود، شكّل النفط عنصراً محورياً في اقتصاد المملكة وإيرادات الحكومة وتأثيرها في أسواق الطاقة العالمية. وفي الوقت نفسه، تستهلك السعودية النفط والغاز الطبيعي محلياً لتلبية الطلب المتزايد بسرعة على الكهرباء. وبحسب إدارة معلومات الطاقة الأميركية (EIA)، وفر الغاز الطبيعي نحو 62% من توليد الكهرباء في السعودية عام 2023، بينما وفر النفط نحو 38%، وظلت مساهمة مصادر الطاقة المتجددة دون 1%.
وهذا يطرح سؤالاً استراتيجياً أمام الرياض: مع ارتفاع الطلب على الكهرباء نتيجة النمو السكاني والتوسع الحضري والصناعة واحتياجات التبريد، هل ينبغي استهلاك مزيد من الهيدروكربونات داخل منظومة الكهرباء المحلية، أم ينبغي أن يأتي جزء أكبر من الكهرباء من مصادر أخرى؟
الطاقة النووية جزء من إجابة السعودية. إذ يذكر المشروع الوطني للطاقة الذرية في السعودية أن تقليل الاعتماد على الهيدروكربونات واستخدام النفط في أغراض أعلى قيمة وللتصدير من بين دوافع تطوير الاستخدامات السلمية للطاقة النووية.
وازداد البعد التجاري أهمية في 22 يوليو 2026، عندما وقعت الولايات المتحدة والسعودية اتفاقاً للتعاون النووي السلمي، يعرف عادةً باسم اتفاق القسم 123، إلى جانب اتفاق ثنائي للضمانات. ووصفت وزارة الطاقة الأميركية (DOE) الترتيب بأنه أساس قانوني لشراكة تمتد لعقود وتبلغ قيمتها مليارات الدولارات، وقالت إنه سيوسع وصول الشركات الأميركية إلى البرنامج النووي السعودي.
لكن توقيع الاتفاق لا يعني اكتمال كل الخطوات القانونية والتجارية. فقد قالت وزارة الطاقة إن الاتفاق سيحال إلى الكونغرس للمراجعة، كما أن عملية التعاون النووي الأميركية تتطلب مراجعة من الكونغرس قبل دخول الاتفاق حيز التنفيذ. كما أن منح عقود المفاعلات، ومشروعات دورة الوقود، والتمويل، والترخيص، وأي تعاون في التقنيات الحساسة ستظل بحاجة إلى قرارات وموافقات إضافية.
وهذا يعني أن القصة النووية السعودية أكبر من عقد مفاعل واحد. فهي تشمل تنويع مصادر الكهرباء، والطلب المحتمل على تقنيات وهندسة المفاعلات الأميركية، وطموحات السعودية في اليورانيوم ودورة الوقود النووي، وأسئلة معقدة حول الضمانات وعدم الانتشار.
فهل يمكن للتكنولوجيا الأميركية أن تساعد السعودية على بناء منظومة طاقة أكثر تنوعاً، وفي الوقت نفسه تخلق سوقاً جديدة ومستدامة للشركات النووية الأميركية؟ ستعتمد الإجابة على كيفية تقدم الاتفاق خلال مرحلة المراجعة، وعلى الطريقة التي ستصمم بها السعودية في النهاية برنامجها النووي المدني.
السعودية تتجه إلى الطاقة النووية لتقليل اعتمادها على النفط
تحدي الطاقة في السعودية لا يتمثل في نقص الهيدروكربونات، بل في كيفية استخدامها بأعلى كفاءة ممكنة مع ارتفاع الطلب المحلي على الكهرباء وتنويع الاقتصاد.
لا يزال النفط يؤدي دوراً مهماً في توليد الكهرباء، خصوصاً خلال فترات ذروة الطلب في الصيف. ويوفر الغاز الطبيعي حصة أكبر من الكهرباء السعودية، لكن لكلا الوقودين استخدامات اقتصادية بديلة. فالنفط يمكن تصديره أو تكريره إلى منتجات أعلى قيمة، بينما يمكن للغاز دعم الصناعة والبتروكيماويات وقطاعات محلية أخرى.
ولهذا فإن تنويع مزيج توليد الكهرباء مسألة تتعلق بأمن الطاقة وفي الوقت نفسه قرار اقتصادي. وتدخل الطاقة الشمسية وطاقة الرياح بالفعل ضمن خطط السعودية للتنويع، بينما تقدم الطاقة النووية خاصية مختلفة: القدرة على توفير كميات كبيرة من الكهرباء المستقرة من دون الاعتماد على الظروف الجوية قصيرة الأجل.
لذلك لا يتمثل الهدف في استبدال النفط بالطاقة النووية بين ليلة وضحاها. والنموذج الأكثر واقعية على المدى الطويل هو مزيج أوسع يجمع الغاز الطبيعي والطاقة المتجددة والطاقة النووية وتقنيات أخرى.
كما تمتد الطموحات النووية السعودية إلى ما هو أبعد من توليد الكهرباء. فالبرنامج الوطني الرسمي يشمل أربعة مكونات عامة، منها مشروعات الطاقة النووية الكبيرة، وتقنيات المفاعلات الأصغر، وتطوير أجزاء من دورة الوقود النووي، والقدرات التنظيمية.
ويكتسب جانب دورة الوقود أهمية خاصة. إذ تصف المواد الرسمية السعودية عملاً يشمل استكشاف اليورانيوم وتعدينه وتحويله وتخصيبه وتصنيع الوقود، مع التأكيد أيضاً على دراسات الجدوى وفرص التوطين. وهذه طموحات طويلة الأجل وليست دليلاً على أن السعودية تدير بالفعل صناعة تخصيب تجارية.
وإذا مضت المملكة في برنامج نووي مدني واسع، فلن تحتاج إلى المفاعلات فقط. بل ستحتاج أيضاً إلى الهندسة والمعدات وإدارة المشروعات وخدمات الوقود والصيانة والتدريب وأنظمة السلامة والقدرات التنظيمية والدعم الفني طويل الأجل. وهذا ما يجعل البرنامج مهماً بصورة محتملة للصناعة النووية الأميركية.
ما الذي يغيّره الاتفاق النووي السعودي الأميركي؟
ينشئ اتفاق 22 يوليو 2026 الإطار القانوني المطلوب لتعاون نووي مدني واسع بين الولايات المتحدة والسعودية بموجب القسم 123 من قانون الطاقة الذرية الأميركي. وقد وقعه وزير الطاقة الأميركي كريس رايت ووزير الطاقة السعودي الأمير عبدالعزيز بن سلمان، إلى جانب اتفاق ثنائي للضمانات.
وقالت وزارة الطاقة الأميركية إن الاتفاق يهدف إلى دعم شراكة تمتد لعقود وتبلغ قيمتها مليارات الدولارات، وتوسيع صادرات التكنولوجيا النووية الأميركية، ومنح الشركات الأميركية وصولاً أكبر إلى برنامج الطاقة النووية السعودي.
وهذا مهم للموردين الأميركيين لأن البرنامج النووي الوطني يخلق طلباً عبر سلسلة إمداد واسعة. فبناء المفاعلات ليس سوى جزء واحد. إذ يمكن أن يستمر الطلب لعقود على الهندسة والمكونات ذات المواصفات النووية وأنظمة التحكم وخدمات الوقود والصيانة والتدريب والأمن السيبراني والتفتيش والدعم الفني المتخصص.
لكن لا ينبغي وصف الاتفاق كما لو أن جميع هذه المشروعات قد مُنحت بالفعل. فحتى 18 أغسطس 2026، ظل الاتفاق خاضعاً لعملية المراجعة في الكونغرس. ويمكن للإطار الموقع أن يتيح تعاوناً مستقبلياً، لكن المشروعات التجارية الفردية ما زالت تعتمد على قرارات المشتريات والتمويل والترخيص والموافقات التنظيمية والتنفيذ الفعلي للمشروعات.
ومن المستفيدين المحتملين شركة ويستنغهاوس. فقد ذكرت رويترز في 22 يوليو 2026 أن الخطة السعودية الأميركية الأوسع قد تشمل مفاعلات Westinghouse AP1000، وأن قيمة بناء المفاعلات المحتمل قد تبلغ عشرات المليارات من الدولارات. لكن ذلك يظل فرصة تجارية محتملة، وليس عقداً سعودياً نهائياً لمفاعلات تم منحه بالفعل.
كما يكتسب الاتفاق أهمية لأنه يتناول جانباً أكثر حساسية من التعاون النووي: دورة الوقود. فقد ذكرت رويترز أن الإطار ينشئ مساراً قانونياً لتعاون قد يشمل تخصيب اليورانيوم، مع الإشارة في الوقت نفسه إلى أنه لا يلزم الولايات المتحدة بنقل قدرات أو تقنيات التخصيب. وأي مشروع فعلي للتخصيب سيظل بحاجة إلى دراسات إضافية وموافقات وضمانات وقرارات تجارية.
وهذا الفرق أساسي. فوجود مسار قانوني لا يساوي وجود منشأة تخصيب عاملة، ولا التزاماً بنقل التكنولوجيا، ولا تفويضاً نهائياً بتنفيذ مشروع.
لماذا تهتم الولايات المتحدة بالبرنامج النووي السعودي؟
بالنسبة إلى واشنطن، يجمع البرنامج النووي السعودي بين مصالح تجارية وصناعية وأمنية وجيوسياسية.
والفرصة التجارية واضحة. إذ يمكن لبرنامج سعودي واسع أن يخلق طلباً كبيراً على المفاعلات الأميركية والخدمات الهندسية والمكونات والخدمات المرتبطة بالوقود والصيانة طويلة الأجل. وقد قدمت وزارة الطاقة الأميركية الاتفاق صراحةً باعتباره وسيلة لدعم الصناعة الأميركية والعمال وسلاسل الإمداد.
أما البعد الاستراتيجي فلا يقل أهمية. فالسعودية لديها بدائل. وقد أشارت معلومات رسمية عن المشروع السعودي إلى تواصل مع موردين أو مزودي تقنيات نووية محتملين من الولايات المتحدة وروسيا وفرنسا وكوريا الجنوبية والصين. كما أشارت رويترز إلى أن الرياض قد تلجأ إلى شركاء دوليين آخرين إذا لم يتقدم التعاون مع الولايات المتحدة.
وبالتالي، يمكن للمشاركة الأميركية أن تساعد الشركات الأميركية على المنافسة في سوق بنية تحتية كبيرة، وفي الوقت نفسه تمنح واشنطن دوراً مستمراً في المعايير والضمانات والخيارات التقنية والعلاقات التجارية المحيطة بتطوير البرنامج النووي السعودي.
وبالنسبة إلى الرياض، قد يوسع الوصول إلى التكنولوجيا الأميركية خيارات الموردين ويربط المملكة بمنظومة راسخة للمفاعلات والخدمات. لكن اهتمام السعودية المعلن بتطوير القدرات المحلية يعني أنها على الأرجح لا تنظر إلى البرنامج باعتباره مجرد سلسلة من محطات جاهزة مستوردة بالكامل.
وهنا يصبح اليورانيوم عنصراً محورياً. فقد استكشفت السعودية موارد اليورانيوم المحلية وأدرجت توطين أجزاء من دورة الوقود النووي ضمن برنامجها الرسمي طويل الأجل. وفي يناير 2025، ذكرت رويترز أن الأمير عبدالعزيز بن سلمان قال إن المملكة تخطط للاستفادة اقتصادياً من مواردها المعدنية، وتحدث عن التخصيب والكعكة الصفراء ضمن هذه الطموحات.
وإذا طورت السعودية في نهاية المطاف جزءاً أكبر من دورة الوقود محلياً، فقد تمتد السوق المحتملة إلى التعدين والتحويل وتصنيع الوقود والمعدات المتخصصة والهندسة والاختبارات والخدمات الفنية. لكن حجم هذه الفرصة وتوقيتها يظلان غير مؤكدين، لأن الأجزاء الأكثر حساسية من دورة الوقود تحتاج إلى قرارات قانونية وتنظيمية وضمانات وقرارات سياسية إضافية.
اليورانيوم: الجانب الخفي من الطموح النووي السعودي
إذا كانت المفاعلات النووية هي الجزء الأكثر وضوحاً في استراتيجية السعودية للطاقة الذرية، فقد يكون اليورانيوم ودورة الوقود هما الجزء الأكثر حساسية.
ولا تحتاج دولة ما إلى تعدين كل وقودها النووي وتحويله وتخصيبه وتصنيعه محلياً كي تشغل محطات نووية تجارية. فكثير من الدول التي تستخدم الطاقة النووية تشتري الوقود أو خدمات دورة الوقود من موردين دوليين.
لكن السعودية عبّرت عن اهتمامها بتطوير قدرات محلية أكبر. ويشمل برنامجها الرسمي لدورة الوقود النووي استكشاف اليورانيوم وتعدينه وتحويله وتخصيبه وتصنيع الوقود، مع التركيز على دراسات الجدوى الفنية والاقتصادية وتوطين أنشطة مختارة.
ومن منظور السياسة الصناعية، يمكن للتوطين أن يسمح للمملكة بالاحتفاظ بقدر أكبر من القدرات التقنية والقيمة الاقتصادية داخل البلاد. ومن منظور أمن الطاقة، يمكن أن يقلل الاعتماد على مورد خارجي واحد. لكن التخصيب تقنية مزدوجة الاستخدام أيضاً: فاليورانيوم منخفض التخصيب يمكن استخدامه وقوداً للمفاعلات المدنية، بينما تثير مستويات التخصيب الأعلى والقدرات المرتبطة بها مخاوف تتعلق بالانتشار النووي.
ولهذا أثار الاتفاق السعودي الأميركي تقييمات مختلفة. تقول وزارة الطاقة الأميركية إن الاتفاق وترتيب الضمانات الثنائية يعززان معايير مرتفعة للسلامة والأمن وعدم الانتشار النووي. في المقابل، ذكرت رويترز أن الاتفاق لا يشترط على السعودية تبني التخلي عن التخصيب وإعادة المعالجة على غرار النموذج الإماراتي، كما لا يشترط البروتوكول الإضافي للوكالة الدولية للطاقة الذرية (IAEA) الذي كان بعض المشرعين الأميركيين وخبراء عدم الانتشار يدعون إليه.
ولا ينبغي تبسيط هذه القضايا إلى القول إن الاتفاق يمنح السعودية تلقائياً تكنولوجيا التخصيب. فقد ذكرت رويترز أن الإطار ينشئ مساراً قانونياً للتعاون في دورة الوقود، لكنه لا يلزم الولايات المتحدة بنقل قدرات التخصيب الحساسة. وستكون هناك حاجة إلى مزيد من الدراسات الفنية والموافقات قبل أن يتمكن أي مشروع من هذا النوع من المضي قدماً.
وبذلك تنمو الفرصة التجارية والحساسية الجيوسياسية معاً. فكلما وسعت السعودية توطين دورة الوقود، اتسعت السوق الصناعية المحتملة، لكن ازدادت أيضاً أهمية الضمانات والرقابة والترخيص وسياسات عدم الانتشار.
وبالنسبة إلى المستثمرين أو الشركات التي تتابع هذا القطاع، لا يتمثل السؤال المهم فقط في ما إذا كانت السعودية تريد قدرات مرتبطة باليورانيوم، بل في أي أجزاء من دورة الوقود ستتم الموافقة عليها فعلياً وتمويلها وترخيصها والتعاقد عليها بمرور الوقت.
ما الشركات الأميركية التي قد تستفيد من السوق النووية السعودية؟
أبرز مستفيد أميركي محتمل هو ويستنغهاوس، وهي إحدى الشركات الكبرى عالمياً في تقنيات المفاعلات. وقد طُرح تصميم Westinghouse AP1000 باعتباره أحد الخيارات الأميركية الرئيسية المحتملة لبرنامج السعودية المستقبلي للمفاعلات الكبيرة.
وتعود ملكية ويستنغهاوس بصورة مشتركة إلى Cameco وBrookfield. ويوضح إعلان Cameco عن الاستحواذ أن Cameco تمتلك 49% من ويستنغهاوس، بينما يمتلك مستثمرون مرتبطون بـBrookfield النسبة المتبقية البالغة 51%.
وإذا اختارت السعودية في نهاية المطاف تقنية AP1000 لعدة مفاعلات، فلن تقتصر الفرصة على بناء المفاعلات. فالمحطات النووية تحتاج على مدى عمر تشغيلي يقاس بعقود إلى خدمات طويلة الأجل وقطع غيار ودعم هندسي وإدارة فترات التوقف والأنظمة الرقمية وخدمات مرتبطة بالوقود والتدريب وقدرات متخصصة أخرى.
ومع ذلك، ينبغي التعامل مع ويستنغهاوس باعتبارها مستفيداً محتملاً لا فائزاً مؤكداً. فاتفاق 123 ينشئ إطاراً للمشاركة الأميركية، لكنه ليس في حد ذاته عقد مشتريات نهائياً لمفاعل.
وقد تستفيد صناعة دورة الوقود الأوسع أيضاً إذا مضت السعودية في مشروعات لليورانيوم أو التحويل أو التخصيب أو تصنيع الوقود. ويمكن أن تجد الشركات الأميركية النشطة في تعدين اليورانيوم والتحويل والتخصيب وتصنيع الوقود والهندسة النووية والمعدات المتخصصة فرصاً، بحسب الطريقة التي سيُنظم بها البرنامج السعودي.
فعلى سبيل المثال، تعمل Centrus Energy ضمن سلسلة إمداد الوقود النووي والتخصيب في الولايات المتحدة. لكن لا ينبغي استنتاج وجود عقد سعودي محدد للشركة من مجرد اتفاق التعاون. وإلى أن يتم اختيار شركة فعلياً أو تعلن عن مشروع، يكون من الأدق الحديث عن الفرصة على مستوى القطاع بدلاً من تقديم شركات بعينها باعتبارها مستفيدين مؤكدين.
وينطبق الحذر نفسه على القيمة الإجمالية المتداولة للسوق. فقد ذكرت رويترز أن قيمة بناء المفاعلات المحتمل قد تبلغ عشرات المليارات من الدولارات، بينما تصف وزارة الطاقة الأميركية الشراكة بأنها تمتد لعقود وتبلغ قيمتها مليارات الدولارات. وهذه الأرقام تصف الحجم المحتمل لبرنامج مستقبلي، لا إيرادات حصلت عليها الشركات الأميركية بالفعل.
كما لا تزال المنافسة بين الموردين مفتوحة. فالصين وروسيا وفرنسا وكوريا الجنوبية والولايات المتحدة تملك تقنيات مفاعلات ونماذج تمويل وترتيبات وقود وعلاقات استراتيجية مختلفة. وسيعتمد الفائزون التجاريون في النهاية على قرارات المشتريات السعودية والشروط القانونية والتنظيمية المرتبطة بكل خيار.
ماذا تعني الطاقة النووية السعودية لسوق النفط؟
يمكن للطاقة النووية أن تقلل على المدى الطويل كمية النفط والغاز الطبيعي التي تحتاج السعودية إلى حرقها لتوليد الكهرباء، لكن لا ينبغي المبالغة في حجم هذا الأثر.
ففي عام 2023، أظهرت بيانات إدارة معلومات الطاقة أن النفط ظل يوفر نحو 38% من توليد الكهرباء في السعودية، بينما وفر الغاز الطبيعي نحو 62%. كما تشهد المملكة زيادات موسمية كبيرة في استخدام الوقود السائل لتوليد الكهرباء خلال فترات ذروة الطلب في الصيف.
وإذا وفرت المفاعلات النووية مستقبلاً حصة مؤثرة من الكهرباء، فقد يُعاد توجيه جزء من الهيدروكربونات التي كانت ستُستهلك في توليد الكهرباء إلى التصدير أو التكرير أو البتروكيماويات أو استخدامات أخرى أعلى قيمة. ويتوافق هذا المنطق مع الهدف المعلن للبرنامج النووي السعودي بخفض الاعتماد على الهيدروكربونات في إنتاج الكهرباء.
لكن هذا الأثر سيكون طويل الأجل. فالمحطات النووية الكبيرة تحتاج إلى سنوات للحصول على التراخيص والتمويل والبناء والتشغيل والاندماج في منظومة الكهرباء. كما تعمل السعودية على توسيع الطاقة المتجددة والتوليد بالغاز، ولذلك سيعتمد التغير النهائي في استهلاك النفط على مزيج قطاع الكهرباء بأكمله لا على الطاقة النووية وحدها.
ولهذا فمن غير المرجح أن تغير الطاقة النووية سوق النفط العالمية بمفردها. وستظل أسعار النفط معتمدة على سياسة OPEC+ والطلب العالمي والمخزونات والطاقة الإنتاجية والنمو الاقتصادي والتطورات الجيوسياسية.
أما الأثر الأكثر صلة بالنسبة إلى السعودية فهو زيادة المرونة الاستراتيجية. إذ يمكن لخفض حرق النفط محلياً أن يمنح المملكة خيارات أكبر في توزيع الخام بين الاستهلاك المحلي والتصدير والتكرير وصناعات أخرى.
وهذا يعزز الفكرة الأوسع للبرنامج النووي: فالرياض لا تحاول ببساطة التخلي عن النفط، بل تسعى إلى جعل منظومة الطاقة أكثر تنوعاً مع الحفاظ على الهيدروكربونات لاستخدامات قد تحقق قيمة اقتصادية أكبر.
هل يمكن للطاقة النووية أن تغيّر مستقبل منظومة الطاقة في السعودية؟
من الأفضل فهم الاستراتيجية النووية السعودية باعتبارها جزءاً من تحول أوسع في منظومة الطاقة، لا بديلاً مباشراً لصناعة النفط.
تريد المملكة إضافة مصادر جديدة للكهرباء، وتقليل دور حرق الهيدروكربونات مباشرةً في التوليد، وبناء قدرات تقنية محلية. ويمكن للطاقة النووية أن توفر توليداً مستقراً إلى جانب الطاقة الشمسية والرياح والغاز الطبيعي والتخزين وتقنيات أخرى.
وقد يسرّع الاتفاق السعودي الأميركي في يوليو 2026 هذه الاستراتيجية عبر إنشاء أساس قانوني لمشاركة أميركية أعمق وسوق كبيرة محتملة للتكنولوجيا والخدمات النووية الأميركية. لكن الاتفاق لا يزال مجرد مرحلة واحدة ضمن عملية أطول بكثير.
فمراجعة الكونغرس، وقرارات المشتريات السعودية، والتمويل، والترخيص، وتنظيم السلامة، واقتصاديات المشروعات، واختيار المفاعلات، والضمانات، وسياسة دورة الوقود، وتنفيذ البناء، كلها عوامل ستؤثر في ما سيتم بناؤه فعلياً.
ويجعل ملف اليورانيوم النتيجة أكثر أهمية. فقد يخلق اهتمام السعودية بتطوير قدرات محلية في دورة الوقود فرصاً صناعية إضافية، لكنه يضيف أيضاً أسئلة حول عدم الانتشار والرقابة ستظل محوراً للتدقيق الأميركي والدولي.
وبالنسبة إلى الشركات الأميركية، قد تمتد الفرصة من المفاعلات إلى الهندسة والمكونات والصيانة وخدمات الوقود والتدريب وأجزاء مختارة من سلسلة الإمداد النووية. ومع ذلك، لا ينبغي التعامل مع أي من هذه الفرص باعتبارها إيرادات مضمونة قبل منح المشروعات وتنفيذها.
أما بالنسبة إلى السعودية، فيبدو أن الهدف الاستراتيجي أوسع من مجرد توليد الكهرباء النووية. فهو يتمثل في تطوير منظومة طاقة أكثر تنوعاً يبقى فيها النفط مهماً، لكنه لا يتحمل وحده كامل عبء الاستراتيجية الاقتصادية واستراتيجية الطاقة.
وإذا تقدم البرنامج، فقد تكون النتيجة الأهم علاقة جديدة بين الهيدروكربونات السعودية ومصادر الطاقة الأخرى: إذ توفر الطاقة النووية والمتجددة حصة أكبر من الكهرباء المحلية، بينما يُخصص النفط والغاز بصورة أكثر انتقائية للتصدير والصناعة والاستخدامات الأعلى قيمة.
وهذا لن ينهي دور السعودية كقوة نفطية. لكنه قد يغير الطريقة التي تستخدم بها المملكة هذا الدور داخل اقتصاد طاقة أكثر تنوعاً.

