قطر والغاز الطبيعي المسال الأميركي: كيف غيّرت أزمة هرمز أمن الإمدادات
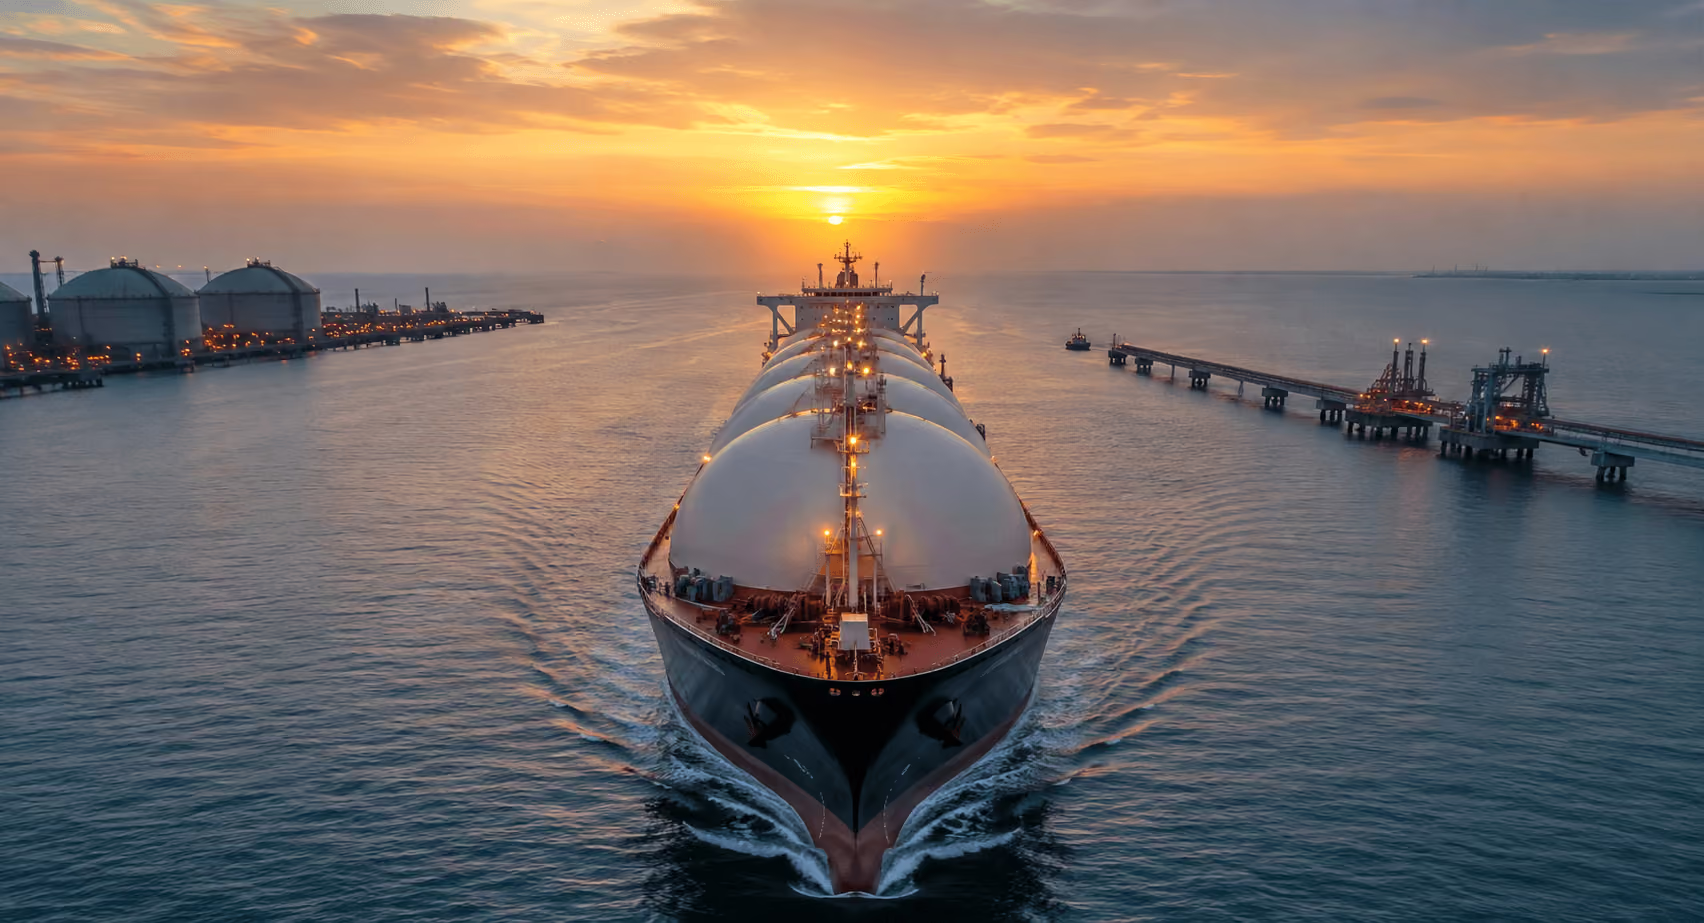
إذا لجأ أحد أكبر مصدري الغاز الطبيعي المسال في العالم إلى الولايات المتحدة لشراء شحنات فورية أثناء اضطراب في الإمدادات، فالسؤال المهم ليس ما إذا كانت قطر تملك ما يكفي من الغاز الطبيعي، بل ما إذا كان ذلك الغاز يستطيع الوصول إلى العملاء بصورة موثوقة.
وقد اكتسب هذا الفرق أهمية استثنائية في عام 2026. إذ أدت الاضطرابات المرتبطة بمضيق هرمز والأضرار التي لحقت بالبنية التحتية للغاز الطبيعي المسال في قطر إلى تعطيل الإمدادات المعتادة، ما أجبر المشترين والموردين على البحث عن شحنات ومسارات بديلة.
وفي 30 يوليو 2026، ذكرت رويترز، نقلاً عن أربعة مصادر تجارية وصناعية، أن قطر للطاقة اشترت خلال عام 2026 نحو 33 شحنة فورية من الغاز الطبيعي المسال من الولايات المتحدة لصالح عملاء في كوريا الجنوبية وتايوان وبنغلاديش والهند واليابان. وقدّرت رويترز قيمة هذه الشحنات بنحو مليار دولار، بينما أظهرت بيانات Kpler أن 28 شحنة كانت قد وصلت، فيما كانت خمس شحنات أخرى لا تزال في الطريق وقت نشر التقرير. ولم ترد قطر للطاقة على طلبات رويترز للتعليق على هذه المشتريات.
وتتجاوز أهمية هذا التطور مجرد 33 شحنة. فهو يوضح كيف يمكن للاضطراب الجيوسياسي أن يغيّر قيمة المرونة في سوق الغاز الطبيعي المسال. فقد يمتلك المورد احتياطيات كبيرة وتكاليف إنتاج منخفضة، لكن المشترين يهتمون أيضاً بما إذا كانت الشحنات تستطيع المرور عبر المسار البحري المطلوب عندما تقع أزمة.
وهذا يفتح مجالاً أمام الغاز الطبيعي المسال الأميركي. فمحطات التصدير الأميركية لا تعتمد على مضيق هرمز، ودخلت الولايات المتحدة عام 2026 بوصفها أكبر مصدر للغاز الطبيعي المسال في العالم. ويبقى السؤال ما إذا كان الطلب الطارئ على الشحنات الأميركية سيظل مؤقتاً، أم سيؤثر في سلوك المشترين وقرارات التعاقد على المدى الأطول.
لماذا اضطرت قطر إلى شراء الغاز الطبيعي المسال من الولايات المتحدة؟
لم تكن مشكلة قطر نقصاً في احتياطيات الغاز الطبيعي، بل مزيجاً من اضطراب مسارات التصدير وتضرر البنية التحتية للإنتاج.
وتاريخياً، كانت قطر واحدة من أكبر موردي الغاز الطبيعي المسال في العالم. ويعرض ملخص قطر للطاقة حول الغاز الطبيعي المسال برنامج توسع كبيراً يهدف إلى رفع الطاقة الإنتاجية الوطنية من 77 مليون طن سنوياً إلى 142 مليون طن سنوياً بحلول نهاية عام 2030.
لكن معظم صادرات قطر من الغاز الطبيعي المسال تغادر الخليج عادةً عبر مضيق هرمز. وقد قدّرت إدارة معلومات الطاقة الأميركية (EIA) أن نحو خُمس تجارة الغاز الطبيعي المسال العالمية مرّ عبر هرمز في عام 2024، وكان معظمه من قطر، وأن 83% من الغاز الطبيعي المسال الذي مر عبر المضيق اتجه إلى الأسواق الآسيوية.
وخلال صراع عام 2026، تعرضت الملاحة عبر المضيق لاضطرابات شديدة. وذكرت رويترز أن قطر للطاقة أعلنت القوة القاهرة على شحنات الغاز الطبيعي المسال بعد أن أغلقت إيران الممر المائي أمام الملاحة. كما أدى الضرر الذي لحق باثنين من خطوط تسييل الغاز في قطر إلى خفض طاقة التصدير.
وفي ظل هذه الظروف، كان أمام قطر للطاقة خياران رئيسيان: قبول اضطراب أكبر في تسليم الشحنات للعملاء، أو شراء غاز طبيعي مسال بديل من السوق الدولية. ووفقاً لتقرير رويترز في 30 يوليو، اشترت الشركة 33 شحنة فورية أميركية، مقارنة بأربع شحنات فورية أميركية فقط في العام السابق.
لذلك لا ينبغي تفسير هذه المشتريات على أنها دليل على افتقار قطر إلى الغاز. بل توضح أن موثوقية الإمدادات تعتمد، إلى جانب الاحتياطيات، على مسارات النقل والقدرة التشغيلية وإمكانية الوصول إلى شحنات بديلة مرنة.
وتقدم الهند مثالاً واضحاً على تأثير الأزمة من جانب العملاء. ففي 13 أغسطس 2026، ذكرت رويترز أن الرئيس التنفيذي لشركة Petronet LNG، إيه. كيه. سينغ، قال إنه لم يكن هناك بعد جدول زمني مؤكد لتلقي الغاز الطبيعي المسال القطري في سبتمبر. وكانت القوة القاهرة قد أثرت في 56 شحنة قطرية متعاقداً عليها لصالح Petronet، بينما كانت الشركات الهندية تشتري شحنات بديلة من الولايات المتحدة وعُمان ونيجيريا وأنغولا.
وهذا هو الدرس السوقي الأساسي من الأزمة: يمكن للعقد طويل الأجل أن يضمن الكميات وشروط التسعير، لكن التسليم الفعلي يظل معتمداً على البنية التحتية وإمكانية الوصول البحري.
لماذا قد تستفيد صادرات الغاز الطبيعي المسال الأميركية من أزمة قطر؟
تملك الولايات المتحدة ميزة جغرافية مهمة أثناء أي اضطراب في مضيق هرمز. فمحطات تصدير الغاز الطبيعي المسال الأميركية تقع خارج الخليج، ما يسمح للشحنات بالوصول إلى أوروبا أو آسيا من دون المرور عبر المضيق.
كما دخلت الولايات المتحدة الأزمة بطاقة تصديرية كبيرة ومتنامية. ففي فبراير 2026، قالت إدارة معلومات الطاقة الأميركية إن الولايات المتحدة أصبحت أكبر مصدر للغاز الطبيعي المسال في العالم، متقدمة على أستراليا وقطر. وفي أبريل، توقعت الوكالة أن يبلغ متوسط صادرات الغاز الطبيعي المسال الأميركية 17.0 مليار قدم مكعبة يومياً في عام 2026، وقالت إن اضطرابات المرور عبر هرمز كانت تزيد الطلب على الشحنات القادمة من خارج المضيق.
وتوضح نتائج الشركات كيف تزامنت هذه البيئة مع نشاط قوي في قطاع الغاز الطبيعي المسال الأميركي. ففي 6 أغسطس 2026، ذكرت رويترز أن شركة Cheniere Energy صدّرت 184 شحنة من الغاز الطبيعي المسال خلال الربع الثاني، بزيادة 19.4% عن العام السابق. كما رفعت Cheniere توقعاتها للأرباح المعدلة قبل الفوائد والضرائب والإهلاك والاستهلاك (EBITDA) لعام 2026 إلى نطاق بين 7.9 و8.4 مليارات دولار، وقالت إن صادرات الغاز الطبيعي المسال الأميركية إلى آسيا بلغت مستوى فصلياً قياسياً قدره 11 مليون طن متري.
كما استفادت Venture Global من قوة الطلب ومرونة المبيعات. ففي 11 أغسطس 2026، ذكرت رويترز أن الشركة رفعت توقعاتها للأرباح المعدلة قبل الفوائد والضرائب والإهلاك والاستهلاك لعام 2026 إلى نطاق بين 8.7 و9.1 مليارات دولار. كما قالت الإدارة إن الظروف الجيوسياسية كانت تزيد اهتمام المشترين بعقود الغاز الطبيعي المسال الأقصر أجلاً.
ولا تثبت هذه النتائج أن أزمة هرمز وحدها كانت سبب ارتفاع أرباح قطاع الغاز الطبيعي المسال الأميركي. فنمو الإنتاج، والتسعير، وشروط العقود، ومعدلات تشغيل المنشآت، وظروف السوق الأخرى كلها عوامل مؤثرة أيضاً. لكن الأزمة زادت القيمة الاستراتيجية لطاقة التصدير القادرة على خدمة المشترين من دون الاعتماد على هرمز.
وبالنسبة إلى المشترين، لا تتمثل القيمة ببساطة في أن «الغاز الأميركي أفضل»، بل في أن الغاز الطبيعي المسال القادم من منطقة جغرافية مختلفة يمكن أن يقلل الاعتماد على منطقة مورد واحدة وممر بحري واحد.
هل تستطيع الولايات المتحدة أن تحل محل قطر في سوق الغاز الطبيعي المسال العالمية؟
لا يُعد استبدال قطر بالكامل بالولايات المتحدة ضرورياً، ولا هو التفسير الأكثر ترجيحاً للسوق الحالية.
فقطر لا تزال منتجاً رئيسياً للغاز الطبيعي المسال، وتمتلك احتياطيات كبيرة وبنية تحتية راسخة وأسطولاً كبيراً من الناقلات وعلاقات طويلة الأجل مع العملاء وبرنامج توسع واسعاً. وهذه المزايا الهيكلية لا تختفي بسبب فترة واحدة من الاضطراب.
كما تواجه الولايات المتحدة قيودها الخاصة. فمحطات التصدير تحتاج إلى إمدادات غاز تغذية وطاقة تسييل وتوافر السفن واتفاقيات تجارية. وقد تستغرق الشحنات الأميركية رحلات أطول إلى بعض الوجهات الآسيوية، كما قد تختلف هياكل تسعيرها عن العقود القطرية طويلة الأجل.
وما قد يتغير هو الحصة السوقية على الهامش والطريقة التي يبني بها المشترون محافظ إمداداتهم. فلا يحتاج مرفق كهرباء أو مستورد إلى التخلي عن قطر كي يقلل مخاطر المسار. بل يمكنه الاحتفاظ بالكميات القطرية طويلة الأجل وإضافة إمدادات من الولايات المتحدة أو عُمان أو نيجيريا أو أنغولا أو مصادر أخرى.
وهذا الفرق مهم. فالفرصة التجارية أمام الغاز الطبيعي المسال الأميركي لا تقتصر على تعويض كل شحنة قطرية مفقودة، بل قد تأتي أيضاً من تحوله إلى مصدر تكميلي أكبر ضمن استراتيجية شراء أكثر تنوعاً.
وإذا حافظ المشترون على جزء من هذا التنويع بعد عودة أوضاع هرمز إلى طبيعتها، فقد يكون للأزمة أثر أطول على تجارة الغاز الطبيعي المسال. أما إذا عادوا بالكامل إلى أنماط الشراء السابقة، فقد يظل جزء كبير من المكاسب الأميركية مؤقتاً.
وكلا الاحتمالين ممكن، ولهذا ينبغي النظر إلى الاضطراب الحالي باعتباره دليلاً على تغير أولويات المخاطر، لا إثباتاً على انتقال دائم للهيمنة السوقية.
كيف يمكن لأزمة هرمز أن تغيّر عقود الغاز الطبيعي المسال؟
قد يظهر الأثر الأكثر ديمومة للأزمة في تصميم العقود، لا في عدد الشحنات الطارئة التي تم شراؤها خلال عام 2026.
توازن مشتريات الغاز الطبيعي المسال التقليدية بين عدة متغيرات: السعر، والحجم، ومرونة الوجهة، ومدة العقد، وآلية ربط الأسعار، والجودة الائتمانية، والموثوقية. ويضيف اضطراب كبير في المسارات متغيراً آخر إلى هذه المعادلة: مخاطر التسليم الجغرافية.
قبل الأزمة، جعلت تكاليف الإنتاج المنخفضة في قطر واحتياطياتها الكبيرة وعلاقاتها طويلة الأجل الراسخة منها مورداً جذاباً للمشترين الآسيويين. وما زالت هذه المزايا قائمة. لكن اضطرابات عام 2026 أظهرت أن حتى المنتج القوي قد يواجه قيوداً عندما يصبح ممر تصدير أساسي غير موثوق.
وقد يزيد ذلك من قيمة تنويع محفظة الإمدادات. فقد يرى المشترون أن الحصول على كل الكميات المطلوبة من المورد الأقل تكلفة يصبح أقل جاذبية إذا كان جزء كبير جداً من الإمدادات يعتمد على المسار أو المنطقة نفسها.
وقد تصبح العقود الأقصر والأكثر مرونة أكثر أهمية أيضاً. فقد قالت إدارة Venture Global في أغسطس إن الظروف الجيوسياسية كانت تشجع على اهتمام أكبر بالترتيبات الأقصر مدة. وهذا لا يعني أن العقود طويلة الأجل ستختفي. فهي تظل مهمة لتمويل المشروعات وأمن المشترين. لكن التطور الأكثر ترجيحاً هو مزيج من إمدادات أساسية طويلة الأجل ومكوّن مرن أكبر يمكنه الاستجابة للاضطرابات.
وبالنسبة إلى المصدرين الأميركيين، قد يخلق ذلك ميزة محتملة لأن العقود والشحنات الفورية الأميركية تستطيع توفير تنويع جغرافي بعيداً عن إمدادات الخليج. أما بالنسبة إلى قطر، فيخلق ذلك حافزاً لإظهار التعافي والمرونة وموثوقية التسليم مع مواصلة توسيع الإنتاج.
لذلك فإن السؤال التنافسي أصبح أوسع من السعر وحده. إذ يحتاج المشترون بصورة متزايدة إلى تقييم احتمال وصول الغاز المتعاقد عليه فعلياً إليهم في ظروف الضغط.
من الفائز الحقيقي في أزمة الغاز الطبيعي المسال؟
من المغري وصف الولايات المتحدة بأنها الفائز وقطر بأنها الخاسر، لكن هذا التصوير مبسط أكثر من اللازم.
فقد استفاد المصدرون الأميركيون من ارتفاع الطلب على الإمدادات الواقعة خارج هرمز، وتمثل مشتريات قطر للطاقة التي ذكرتها رويترز مثالاً واضحاً على ذلك. كما أعلنت Cheniere وVenture Global نتائج تشغيلية أو مالية قوية خلال الفترة.
لكن قطر لا تزال منتجاً رئيسياً للغاز الطبيعي المسال وتعمل على توسيع طاقتها الإنتاجية. وقد يؤدي تطبيع حركة الشحن واستعادة الإنتاج المتضرر إلى استعادة جزء كبير من موقعها التنافسي التقليدي.
وقد يكون الفائز الأكثر ديمومة هو المرونة نفسها.
فالمشترون القادرون على الحصول على الغاز من مناطق متعددة، والحفاظ على الوصول إلى الأسواق الفورية، والاحتفاظ بمخزونات كافية، واستخدام عقود تتمتع بالمرونة المناسبة، يكونون في وضع أفضل عندما يتعرض مورد أو مسار للاضطراب. وقد يتمتع الموردون الذين لديهم محافظ إنتاج أو تسويق متنوعة بميزة مماثلة.
وأظهرت تجربة عام 2026 أن أمن الطاقة لا يتعلق فقط بتأمين كمية كافية من الغاز المتعاقد عليه، بل أيضاً بتجنب هيكل يعتمد فيه جزء كبير جداً من هذه الكمية على البنية التحتية نفسها أو نقطة الاختناق نفسها.
وبالنسبة إلى الولايات المتحدة، قد يدعم هذا الدرس طلباً إضافياً إذا قرر المشترون الاحتفاظ بمكوّن أميركي أكبر في محافظهم. وبالنسبة إلى قطر، قد يعزز الدرس نفسه الاستثمار في المرونة وقيمة محفظتها الدولية، بما في ذلك المشروعات الواقعة خارج قطر.
مستقبل الغاز الطبيعي المسال: هل خلقت أزمة قطر فائزاً جديداً؟
سلطت أزمة هرمز الضوء على فرق بسيط لكنه مهم: امتلاك ما يكفي من الغاز ليس هو نفسه القدرة على تسليمه.
وبحسب رويترز، فإن شراء قطر للطاقة المبلغ عنه لـ33 شحنة أميركية من الغاز الطبيعي المسال كان يعادل تقريباً ثلث صادراتها لشهر واحد قبل الصراع، وبلغت قيمته نحو مليار دولار. وكان ذلك تحركاً غير معتاد بالنسبة إلى منتج بحجم قطر، لكنه كان أيضاً وسيلة عملية لدعم العملاء أثناء الاضطراب.
وبالنسبة إلى الولايات المتحدة، زادت الأزمة القيمة الاستراتيجية لطاقة الغاز الطبيعي المسال الواقعة خارج الخليج. وتظهر بيانات إدارة معلومات الطاقة أن الولايات المتحدة كانت بالفعل أكبر مصدر للغاز الطبيعي المسال في العالم قبل الأزمة، كما كانت طاقات أميركية إضافية تدخل الخدمة خلال عام 2026.
أما ما إذا كان ذلك سيؤدي إلى تغير دائم، فيعتمد على سلوك المشترين بعد استقرار ظروف الشحن. فإذا واصل المستوردون في آسيا وأوروبا تنويع الموردين وخصصوا حصة أكبر من محافظهم للشحنات الأميركية المرنة، فقد تعزز الأزمة موقع الولايات المتحدة على مدى أطول. أما إذا عادت التكلفة والعقود القائمة إلى الهيمنة على قرارات الشراء، فقد تقترب السوق من توازنها السابق.
ولهذا فإن الإطار التنافسي الأكثر ترجيحاً ليس ببساطة قطر في مواجهة الولايات المتحدة. فكلاهما يمكن أن يظل مورداً رئيسياً في سوق أكثر تنوعاً.
والسؤال المستمر بالنسبة إلى مشتري الغاز الطبيعي المسال أصبح عملياً بصورة متزايدة: عندما يحدث الاضطراب التالي، أي الموردين والمسارات سيظل قادراً على التسليم؟
وقد يكون هذا السؤال أهم إرث لأزمة هرمز عام 2026 بالنسبة إلى تجارة الغاز الطبيعي المسال العالمية.

