الأثر الاقتصادي للصراع الأمريكي الإيراني على أسواق الشرق الأوسط
مقدمة: الأهمية الاقتصادية للتوترات الأمريكية الإيرانية
بحلول 11 مارس 2026، كان قد مر أكثر من عشرة أيام على تصاعد الصراع بين إيران والولايات المتحدة إلى مواجهة عسكرية مباشرة. فعلى مدى سنوات، تراكمت التوترات الاقتصادية والسياسية بين البلدين، متأثرة بالعقوبات والنزاعات الدبلوماسية والمنافسات الإقليمية. ومع عودة الرئيس ترامب إلى السلطة، احتدمت هذه التوترات وتحولت في نهاية المطاف إلى صراع مباشر.
قد يبدو اندلاع حرب واسعة النطاق بين قوتين جيوسياسيتين كبيرتين أمراً مستبعداً في العالم الحديث، لكن في الشرق الأوسط، لا تزال مثل هذه السيناريوهات قائمة. لطالما كانت المنطقة محوراً للتنافس الجيوسياسي وموارد الطاقة والمصالح الاستراتيجية، ونتيجة لذلك، غالباً ما تتجاوز الصراعات التي تنشأ بين دولتين حدودها لتلقي بظلالها على البيئة الإقليمية الأوسع.
اليوم، أصبحت تبعات هذا الصراع ملموسة في عدة أجزاء من الشرق الأوسط. فقد بدأت التوترات وحالة عدم الاستقرار المرتبطة بالحرب تؤثر على التوقعات الاقتصادية وثقة المستثمرين والأسواق المالية الإقليمية. وترتبط دول الخليج العربي - بما في ذلك إيران والإمارات العربية المتحدة وقطر - ارتباطاً وثيقاً من خلال التجارة وأسواق الطاقة والتدفقات المالية، مما يجعل التطورات الاقتصادية في أي جزء من المنطقة قادرة على التأثير بسرعة على اقتصاد الشرق الأوسط ككل.
في هذا المقال، نستعرض التبعات الاقتصادية للصراع الدائر بين إيران والولايات المتحدة، مع التركيز بشكل خاص على منطقة الشرق الأوسط. وسيبحث التحليل في كيفية تأثير عدم الاستقرار الجيوسياسي على أسواق الطاقة والاقتصادات الإقليمية وتدفقات الاستثمار الدولية.
وأخيراً، سنناقش المخاطر والفرص المحتملة للمستثمرين خلال فترات عدم اليقين هذه. ورغم أن الحروب ليست أمراً مرغوباً فيه، إلا أن الأسواق المالية غالباً ما تتفاعل بطرق معقدة مع الأحداث الجيوسياسية. وفي بعض الحالات، قد تخلق فترات عدم الاستقرار فرصاً استثمارية لم تكن موجودة من قبل. لذا، يعد فهم المخاطر والفرص الناشئة أمراً جوهرياً للمستثمرين الذين يحاولون التعامل مع الظروف الاقتصادية غير المستقرة.
الأهمية الاستراتيجية لمضيق هرمز
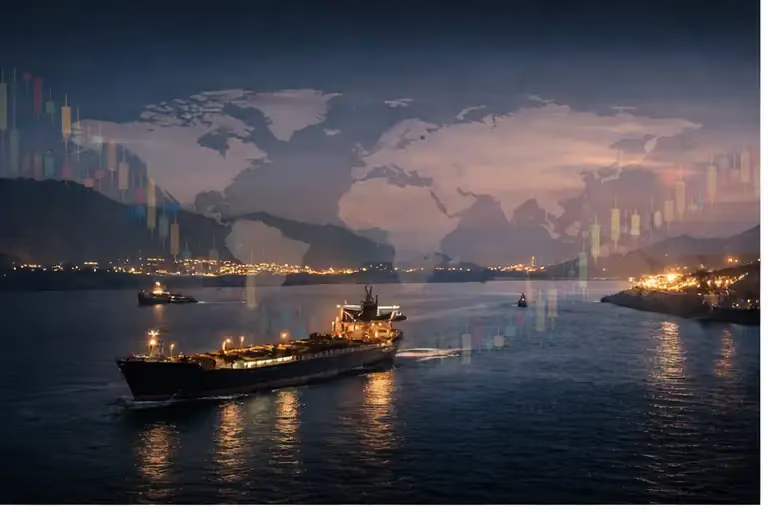
في هذا الجزء من المقال، نسلط الضوء على أحد أهم الممرات الاستراتيجية في نظام الطاقة العالمي: مضيق هرمز. يربط هذا الممر المائي الضيق الخليج العربي بخليج عمان وصولاً إلى المياه الدولية. ورغم صغر مساحته الجغرافية نسبياً، إلا أنه يؤدي دوراً حاسماً في تجارة الطاقة العالمية؛ إذ تمر عبره نسبة كبيرة من النفط المصدر من الخليج العربي، مما يجعله أحد أكثر ممرات عبور النفط حيوية في العالم.
وفقاً لـ إدارة معلومات الطاقة الأمريكية (EIA)، فإن ما يقرب من 20% من إجمالي استهلاك النفط العالمي يمر عبر مضيق هرمز. وفي المتوسط، يمر حوالي 20–21 مليون برميل من النفط يومياً تمر عبر هذا الممر المائي الضيق، بما في ذلك النفط الخام والمنتجات البترولية التي يتم تصديرها من كبار المنتجين مثل المملكة العربية السعودية والعراق والإمارات العربية المتحدة والكويت وإيران. ونظراً لهذا التركيز في تدفقات الطاقة العالمية، يُنظر إلى المضيق على نطاق واسع على أنه أهم نقطة اختناق لعبور النفط في العالم.
قبل بضعة أشهر، عندما تصاعدت التوترات بين إيران وإسرائيل إلى صراع قصير استمر اثني عشر يوماً، كان أحد الشواغل الرئيسية للمحللين والأسواق العالمية هو احتمال إغلاق مضيق هرمز. وقد اعتُبر هذا السيناريو على نطاق واسع مخاطرة كبيرة على أسواق الطاقة العالمية، مع احتمال أن يؤدي إلى ارتفاع حاد في أسعار النفط وتعطيل سلاسل التوريد العالمية.
اليوم، وفي ظل التوترات المتصاعدة بين إيران والولايات المتحدة، عادت هذه المخاوف مرة أخرى إلى الواجهة. فأي اضطراب في طرق الشحن في هذه المنطقة سيؤثر بشكل فوري على سوق الطاقة العالمي، نظراً لمحدودية الطرق البديلة لنقل مثل هذه الكميات الضخمة من النفط.
في غضون فترة زمنية قصيرة، تجاوزت أسعار النفط في الأسواق العالمية بالفعل 100 دولار للبرميل، مما يعكس تزايد حالة عدم اليقين وعلاوات المخاطر في أسواق الطاقة. ولا يؤثر ارتفاع أسعار النفط على تكلفة الوقود فحسب، بل يمكن أن يساهم أيضاً في تبعات اقتصادية أوسع، بما في ذلك ارتفاع معدلات التضخم، وزيادة تكاليف النقل، والضغط على سلاسل التوريد العالمية.
ولهذا السبب، لا يعد مضيق هرمز مجرد ممر جغرافي، بل هو أحد أهم نقاط اختناق الطاقة في الاقتصاد العالمي. فأي اضطراب في أمنه أو كفاءته التشغيلية يمكن أن تكون له عواقب تتجاوز حدود الشرق الأوسط، لتؤثر على الأسواق المالية والتجارة العالمية والاستقرار الاقتصادي في جميع أنحاء العالم.
صدمة أسعار النفط وتأثيرها على اقتصاد الشرق الأوسط
تعد تقلبات أسعار النفط العالمية من أولى التبعات الاقتصادية المباشرة للصراعات الجيوسياسية في الشرق الأوسط. ونظراً لأن المنطقة تستحوذ على حصة كبيرة من إنتاج وصادرات النفط العالمية، فإن أي خلل في الاستقرار يمكن أن يتحول بسرعة إلى ارتفاع في أسعار الطاقة في الأسواق الدولية.
في ظل بيئة الصراع الحالية، أدت زيادة المخاطر الجيوسياسية بالفعل إلى دفع أسعار النفط لتتجاوز 100 دولار للبرميل. ومثل هذه الزيادات ليست بالأمر غير المعتاد خلال فترات عدم الاستقرار الإقليمي؛ إذ تميل أسواق الطاقة إلى إضافة علاوات مخاطر كلما استشعر المستثمرون تهديداً لطرق الإمداد أو مرافق الإنتاج أو البنية التحتية للنقل.
بالنسبة للدول المصدرة للنفط في الشرق الأوسط، قد يبدو ارتفاع أسعار النفط مفيداً في البداية. فدول مثل المملكة العربية السعودية والإمارات العربية المتحدة والكويت وقطر تعتمد بشكل كبير على صادرات الطاقة كمصدر رئيسي للإيرادات الحكومية. وعندما ترتفع أسعار النفط، غالباً ما تشهد هذه الدول تحسناً في موازينها المالية، وارتفاعاً في دخل الصادرات، وزيادة في احتياطيات النقد الأجنبي.
إلا أن المشهد الاقتصادي أكثر تعقيداً مما يبدو للوهلة الأولى. فعدم الاستقرار الجيوسياسي الممتد قد يخلق حالة من الضبابية التي تثبط الاستثمار الأجنبي وتبطئ النشاط الاقتصادي العام. وبالنسبة لاقتصادات مثل دولة الإمارات العربية المتحدة، التي عملت بشكل مكثف على تنويع مواردها بعيداً عن النفط من خلال قطاعات مثل السياحة والتمويل والخدمات اللوجستية والتكنولوجيا، قد يؤثر عدم الاستقرار الإقليمي سلباً على ثقة المستثمرين ومعنويات الأعمال.
كما يمكن لارتفاع أسعار النفط أن يسهم في التضخم العالمي. فعندما ترتفع تكاليف الطاقة، تزداد أيضاً نفقات النقل والتصنيع والخدمات اللوجستية. وهذا الضغط التضخمي قد يؤدي إلى تباطؤ النمو الاقتصادي في أجزاء كثيرة من العالم، مما يقلل في نهاية المطاف من الطلب العالمي على الطاقة بمرور الوقت.
ونتيجة لذلك، فبينما قد تشهد الاقتصادات المصدرة للنفط في الشرق الأوسط مكاسب مالية قصيرة الأجل خلال فترات ارتفاع أسعار الطاقة، تظل الآثار الاقتصادية طويلة الأجل للنزاعات أكثر غموضاً بكثير. ويظل الاستقرار عاملاً رئيسياً لاستدامة الاستثمار والتنويع الاقتصادي والنمو الإقليمي على المدى الطويل.
الأثر على الأسواق المالية وتدفقات الاستثمار
نادراً ما تؤثر النزاعات الجيوسياسية على جميع فئات الأصول بالطريقة نفسها. فعندما تزداد حالة عدم اليقين، تميل رؤوس الأموال إلى التنقل بين الأسواق مع إعادة المستثمرين تقييم المخاطر والسيولة والاستقرار طويل الأمد. وتُظهر بيانات السوق الأخيرة خلال التوترات الجيوسياسية الحالية أن فئات الأصول الرئيسية—بما في ذلك الذهب والنفط والعملات المشفرة والعقارات الإقليمية—قد تفاعلت بطرق مختلفة للغاية.
سوق الذهب
سلك الذهب في البداية مسلك الملاذ الآمن التقليدي خلال المرحلة الأولى من الأزمة، لكن حركة سعره لم تكن خطية تماماً. ففي 26 يناير 2026، سجل الذهب مستوى قياسياً مرتفعاً بلغ حوالي 5,110.50 دولار للأونصة، مع تداول الأسعار الفورية عند حوالي 5,077.22 دولار في اليوم نفسه. ومع ذلك، سرعان ما شهد السوق تقلبات حادة.
وفقاً لبيانات السوق، تعافى الذهب لفترة وجيزة ليصل إلى حوالي 5,120.71 دولار في 4 مارس 2026، بعد انخفاضه بأكثر من 4% في اليوم السابق. وبعد يومين، في 6 مارس 2026، ارتفع الذهب مجدداً ليصل إلى حوالي 5,149.14 دولار للأونصة، على الرغم من أن المعدن سجل لا يزال انخفاضاً أسبوعياً بنسبة 2.4% بسبب الضغوط الناتجة عن قوة الدولار الأمريكي وتوقعات رفع أسعار الفائدة. وبحلول 9 مارس 2026، تراجعت أسعار الذهب مرة أخرى إلى ما يقارب 5,091.62 دولار، مسجلةً بذلك انخفاضاً يومياً بنسبة 1.5%.
توضح هذه التحركات أنه على الرغم من بقاء الذهب أصلاً دفاعياً مهماً خلال الأزمات الجيوسياسية، إلا أن سعره لا يزال عرضة للتأثر بالقوى الاقتصادية الكلية مثل قوة العملة وتوقعات السياسة النقدية.
سوق النفط
تفاعلت أسواق النفط بشكل مباشر أكثر بكثير مع التصعيد الجيوسياسي. ونظراً لأن الشرق الأوسط يظل محورياً في إمدادات الطاقة العالمية، فإن مجرد احتمال حدوث اضطرابات في صادرات النفط يمكن أن يؤدي إلى قفزات فورية في الأسعار.
في 8 مارس 2026، قفز خام برنت لفترة وجيزة ليصل إلى حوالي 119.50 دولار للبرميل، بينما وصل خام غرب تكساس الوسيط (WTI) إلى حوالي 119.48 دولار للبرميل. وفي وقت لاحق من اليوم نفسه، تراجعت الأسعار جزئياً، حيث انخفض خام برنت إلى حوالي 99.90 دولار وتراجع خام غرب تكساس الوسيط إلى ما يقرب من 95.40 دولار. وفي اليوم التالي، الموافق 9 مارس 2026، تم تداول خام برنت عند حوالي 107.97 دولار، بينما بلغ سعر خام غرب تكساس الوسيط حوالي 106.22 دولار.
يوضح هذا النمط كيف تدخل علاوات المخاطر الجيوسياسية بسرعة إلى أسواق الطاقة. ومن الناحية العملية، دفعت الأزمة أسعار النفط من مستويات أقل من 100 دولار إلى ذروات قاربت 120 دولار، قبل أن تعود التقلبات مع إعادة تقييم الأسواق لاحتمالية حدوث اضطرابات فعلية في الإمدادات.
سوق العملات المشفرة
سلكت العملات المشفرة مساراً مختلفاً تماماً عن أصول الملاذ الآمن التقليدية خلال هذه الفترة. فبدلاً من الارتفاع بالتزامن مع المخاطر الجيوسياسية، تعرضت عملة البيتكوين لضغوط هبوطية كبيرة في المرحلة الأولى من توتر الأسواق.
في 31 يناير 2026، كان يتم تداول البيتكوين عند حوالي 78,719 دولاراً. ومع ذلك، بحلول 5 فبراير 2026، انخفض السعر بشكل حاد إلى حوالي 63,295 دولاراً، وهو ما يمثل واحداً من أكبر الانخفاضات اليومية في سوق العملات المشفرة منذ أواخر عام 2022.
يسلط هذا التراجع السريع الضوء على نقطة مهمة للمستثمرين: فعلى الرغم من السردية القائلة بأن البيتكوين يعمل كـ "ذهب رقمي"، إلا أن بيانات هذه الأزمة تشير إلى أنه تصرف أشبه بـ أصل عالي المخاطر والتقلب بدلاً من كونه استثماراً تقليدياً آمناً. فعندما تتدهور شهية المخاطرة العالمية، غالباً ما تتعرض أسواق العملات المشفرة لضغوط بيع كبيرة قبل حدوث أي تعافٍ.
سوق العقارات في الإمارات
على عكس السلع أو العملات المشفرة، يعمل سوق العقارات في دولة الإمارات العربية المتحدة وفق دورات استثمارية أطول. وقبل التصعيد الأخير في التوترات الجيوسياسية، كان سوق العقارات في الإمارات - وخاصة في دبي - يشهد بالفعل نمواً قوياً.
تشير بيانات السوق إلى أن أسعار العقارات في دبي ارتفعت بنحو 60% بين عامي 2022 وأوائل 2025. وفي الربع الرابع من عام 2025، كانت أسعار العقارات السكنية في دبي لا تزال تنمو بنسبة تقارب 13% على أساس سنوي، في حين سجلت أبوظبي ارتفاعاً أقوى بنسبة 32% سنوياً في قطاعات معينة.
وتظهر بيانات إضافية أن متوسط سعر العقارات السكنية في دبي وصل إلى حوالي 1,689 درهماً للقدم المربع في ديسمبر 2025، وهو ما يمثل زيادة سنوية تقارب 19.8%. أما في أبوظبي، فقد بلغ أحدث متوسط مسجل لـ الربع الثالث من عام 2025 حوالي 1,005 دراهم للقدم المربع، مما يعكس نمواً سنوياً بنسبة 9% تقريباً.
تشير هذه الأرقام إلى أن سوق العقارات في دولة الإمارات دخل البيئة الجيوسياسية الحالية من موقع قوة. ومع ذلك، فإن أسواق العقارات تعتمد بشكل كبير على ثقة المستثمرين وتدفقات رأس المال. وإذا تصاعدت التوترات الجيوسياسية أو استمرت لفترة طويلة، فإن الخطر الرئيسي سيكون على الأرجح تباطؤ نشاط الاستثمار الجديد بدلاً من حدوث انهيار فوري في قيم العقارات.
الآثار العملية للمستثمرين
بشكل عام، تسلط البيانات عبر فئات الأصول هذه الضوء على كيفية استجابة الأسواق المختلفة للأزمات الجيوسياسية. النفط هو الأكثر استفادة بشكل مباشر من تزايد المخاطر الجيوسياسية، حيث شهد قفزات حادة في الأسعار مدفوعة بمخاوف الإمدادات. الذهب حافظ على دوره كأصل دفاعي، لكنه أظهر تقلبات كبيرة نتيجة للعوامل الاقتصادية الكلية. العملات المشفرة، ولا سيما البيتكوين، تصرفت بشكل أقرب إلى الأصول عالية المخاطر خلال المرحلة الأولى من الأزمة. في الوقت نفسه، العقارات في الإمارات لا تزال مدعومة بطلب هيكلي قوي، لكنها أكثر حساسية لثقة المستثمرين على المدى الطويل مقارنة بالصدمات الجيوسياسية قصيرة الأجل.
بالنسبة للمستثمرين الذين يتعاملون مع مثل هذه البيئة، فإن الدرس الرئيسي هو أن الأزمات لا تنتج أصلاً واحداً "رابحاً". وبدلاً من ذلك، عادة ما يعاد توزيع رأس المال عبر أسواق مختلفة بناءً على تحمل المخاطر، واحتياجات السيولة، وآفاق الاستثمار الزمنية.
استراتيجيات الاستثمار خلال النزاعات الجيوسياسية
تميل فترات النزاع الجيوسياسي إلى إعادة تشكيل الأسواق المالية بطرق غير متماثلة. فبعض الأصول تستفيد مباشرة من صدمات العرض، بينما تجذب أصول أخرى رؤوس الأموال لكونها تُعتبر ملاذات آمنة، في حين تتعرض أصول أخرى لضغوط بيع مع قيام المستثمرين بتقليل تعرضهم للمخاطر. وتُعد الأزمة الحالية في الشرق الأوسط مثالاً واضحاً على هذا التباين بين فئات الأصول.
الذهب: أصل دفاعي يتسم بالتقلب
جذب الذهب مرة أخرى الطلب كملاذ آمن مع تصاعد التوترات الجيوسياسية، لكن حركة سعره لم تكن خطية على الإطلاق. ففي بداية عام 2026، ارتفع الذهب إلى مستوى قياسي بلغ حوالي 5,110 دولار للأونصة في 26 يناير، مما يعكس طلباً دفاعياً قوياً من كل من المستثمرين المؤسسيين والبنوك المركزية.
ومع ذلك، سرعان ما أصبح الارتفاع أكثر تقلباً. وبحلول أوائل مارس، تراوحت الأسعار بين حوالي 5,090 و5,150 دولار للأونصة، مع تحركات يومية حادة مدفوعة بالتغيرات في سعر صرف الدولار الأمريكي والتوقعات المتعلقة بأسعار الفائدة العالمية. وبعبارة أخرى، حافظ الذهب على دوره الدفاعي، لكن القوى الاقتصادية الكلية حالت دون حدوث ارتفاع مستمر في اتجاه واحد.
بالنسبة للمستثمرين، يعزز هذا السلوك نقطة مهمة: لا يزال الذهب يعمل في المقام الأول كأداة لـ حماية المحفظة الاستثمارية، وليس بالضرورة كصفقة مضاربة قصيرة الأجل. وتكمن قيمته الرئيسية في الحفاظ على رأس المال أثناء الصدمات النظامية بدلاً من تحقيق عوائد سريعة.
النفط: الأصل الأكثر ارتباطاً بالنزاع بشكل مباشر
من بين فئات الأصول الرئيسية، كان النفط الأكثر تأثراً بالصراع. فقد أدت المخاوف بشأن احتمالية تعطل الإمدادات في الشرق الأوسط - لا سيما حول مضيق هرمز - إلى دفع أسواق الطاقة للارتفاع بشكل حاد.
قفز خام برنت ليصل إلى حوالي 119.5 دولاراً للبرميل في 8 مارس، في حين تم تداول خام غرب تكساس الوسيط الأمريكي لفترة وجيزة حول 119.4 دولاراً للبرميل. مثلت هذه المستويات ارتفاعاً كبيراً مقارنة بمستويات ما دون 100 دولار التي شوهدت في وقت سابق من العام. ومع ذلك، تراجعت الأسعار جزئياً في غضون ساعات مع إعادة تقييم الأسواق لاحتمالية حدوث تعطل فعلي في الإمدادات.
يسلط هذا النمط الضوء على طبيعة أسواق النفط خلال الأزمات الجيوسياسية: يمكن للأسعار أن ترتفع بسرعة عند تزايد المخاوف بشأن الإمدادات، لكنها يمكن أن تنعكس أيضاً بسرعة إذا تلاشت تلك المخاوف. ونتيجة لذلك، تميل أسواق الطاقة إلى توفير فرص تكتيكية قصيرة الأجل بدلاً من مراكز دفاعية مستقرة طويلة الأجل.
البيتكوين والعملات المشفرة: سلوك الأصول عالية المخاطر
يقدم سلوك العملات المشفرة خلال الأزمة تبايناً مفيداً مع الذهب. فعلى الرغم من الرواية الشائعة بأن البيتكوين يعمل كـ "ذهب رقمي"، تشير بيانات السوق إلى أنه تصرف بشكل أقرب إلى الأصول عالية المخاطر خلال المرحلة الأولى من الصراع.
تم تداول البيتكوين بالقرب من 78,700 دولار في نهاية يناير 2026، ولكن في غضون أسبوع انخفض إلى حوالي 63,300 دولار، وهو ما يمثل انخفاضاً بنسبة تقارب 20%. حدث هذا البيع المكثف مع قيام المستثمرين العالميين بتقليل انكشافهم على الأصول المتقلبة وسط تزايد عدم اليقين الجيوسياسي.
وفي حين تعافى السوق لاحقاً من جزء من هذا الانخفاض وعاد البيتكوين إلى مستويات فوق 70,000 دولار، أظهرت ردة الفعل الأولية بوضوح أن أسواق العملات المشفرة لا تزال شديدة الحساسية تجاه تغيرات شهية المخاطرة. وعملياً، يعني هذا أن العملات المشفرة قد تشهد تراجعاً كبيراً خلال فترات التوتر الجيوسياسي قبل أن تتعافى بمجرد استقرار معنويات السوق بشكل عام.
عقارات الإمارات: قوة هيكلية في ظل مخاطر الثقة
على عكس السلع أو الأصول الرقمية، تتفاعل أسواق العقارات ببطء أكبر مع الأحداث الجيوسياسية. وقد دخل سوق العقارات في الإمارات الأزمة الحالية من موقع قوة كبير.
بين عام 2022 وأوائل عام 2025، ارتفعت أسعار العقارات السكنية في دبي بنحو 60%، مما يعكس النمو السكاني القوي، وتدفقات رأس المال الدولية، والبيئة الاقتصادية القوية. وبحلول أواخر عام 2025، وصلت متوسط أسعار العقارات السكنية في دبي إلى حوالي 1,689 درهماً للقدم المربع، وهو ما يمثل نمواً سنوياً بنحو 20%. كما شهدت أبوظبي ارتفاعاً قوياً في الأسعار، حيث زادت أسعار العقارات السكنية بنحو 9% على أساس سنوي.
ومع ذلك، فإن أسواق العقارات شديدة الحساسية تجاه ثقة المستثمرين. فإذا استمرت التوترات الجيوسياسية أو تصاعدت، فمن غير المرجح أن يكون التأثير المباشر هو انخفاض حاد في أسعار العقارات. وبدلاً من ذلك، تظهر العلامات الأولى للضغط عادةً في أحجام المعاملات، وتأجيل عمليات الشراء، وتباطؤ تدفقات رأس المال الأجنبي.
بالنسبة للمستثمرين على المدى الطويل، يعد هذا التمييز مهماً. فالمحركات الهيكلية مثل الهجرة، والاستثمار في البنية التحتية، والتنويع الاقتصادي تواصل دعم أسواق العقارات في الإمارات. ومع ذلك، قد تؤدي حالة عدم اليقين على المدى القصير إلى تقليل زخم الاستثمار مؤقتاً.
دور الدولار الأمريكي والسيولة
من التطورات الملحوظة الأخرى خلال الأزمة هو تجدد قوة الدولار الأمريكي. ففي فترات عدم اليقين العالمي، تتدفق رؤوس الأموال الدولية غالباً نحو الأصول المقومة بالدولار نظراً لدور العملة في التجارة العالمية والأسواق المالية.
في الوقت نفسه، أظهرت أسواق السندات الحكومية أداءً متبايناً. فقد أدت توقعات التضخم المتزايدة والمخاوف بشأن الاقتراض الحكومي إلى الحد من الارتفاع التقليدي الذي تشهده السندات عادةً كملاذ آمن خلال الأزمات.
ونتيجة لذلك، استجاب العديد من المستثمرين بزيادة السيولة والتعرض قصير الأجل للدولار، مما يتيح لهم الحفاظ على مرونتهم بينما تعيد الأسواق تقييم المخاطر الجيوسياسية.
منطق التخصيص العملي للمستثمرين
وبشكل عام، تشير البيانات المستمدة من الأزمة الحالية إلى أهمية اتباع نهج متنوع بدلاً من الاعتماد على استثمار "آمن" واحد.
يظل الذهب مفيداً كـ تخصيص دفاعي يحمي القوة الشرائية خلال الصدمات النظامية. ويمكن لأصول النفط والطاقة الاستفادة من مخاطر الإمدادات الجيوسياسية، لكنها تتسم بتقلبات عالية ومن الأفضل التعامل معها تكتيكياً. وتستمر العملات المشفرة في التصرف كـ أصول عالية المخاطر قد تنخفض بشكل حاد عند تدهور معنويات السوق. وفي الوقت نفسه، لا يزال العقار في الإمارات مدعوماً بأساسيات هيكلية قوية، لكنه يعتمد بشكل كبير على ثقة المستثمرين على المدى الطويل.
بالنسبة للمستثمرين الذين يتعاملون مع مثل هذه البيئات، غالباً ما تكون الاستراتيجية الأكثر فعالية هي تقسيم رأس المال إلى ثلاث فئات وظيفية: رأس المال الدفاعي، رأس المال الاستثماري، و استثمارات استراتيجية طويلة الأجل. يركز رأس المال الدفاعي على الاستقرار والسيولة، بينما يسعى رأس مال الفرص لتحقيق مكاسب تكتيكية في الأسواق المتقلبة مثل الطاقة، وتستهدف الاستثمارات طويلة الأجل قطاعات النمو الهيكلي مثل العقارات أو البنية التحتية.
في أوقات عدم اليقين الجيوسياسي، غالباً ما يثبت هذا التوازن بين الحماية والمرونة والتموضع طويل الأجل فعاليته أكثر من تركيز رأس المال في فئة أصول واحدة.
الخلاصة: التعامل مع حالة عدم اليقين في أسواق الشرق الأوسط
سلط التصعيد الأخير في التوترات بين إيران والولايات المتحدة الضوء مجدداً على مدى التأثير العميق للأحداث الجيوسياسية على الأسواق المالية العالمية. ولا يزال الشرق الأوسط أحد أكثر المناطق أهمية من الناحية الاستراتيجية في الاقتصاد العالمي، لا سيما لدوره المحوري في إنتاج الطاقة وطرق التجارة الدولية.
كما أظهر التحليل في هذا المقال، فإن الأثر الاقتصادي لمثل هذه الصراعات لا يؤثر على جميع الأصول بالتساوي. فقد كانت أسواق الطاقة الأكثر تأثراً بشكل مباشر، حيث ارتفعت أسعار النفط بشكل حاد بسبب المخاوف من احتمالية تعطل الإمدادات. واستمر الذهب في لعب دوره التقليدي كأصل دفاعي، على الرغم من أن تحركات أسعاره ظلت متأثرة بقوى الاقتصاد الكلي الأوسع مثل قوة العملة وتوقعات أسعار الفائدة.
أظهرت فئات الأصول الأخرى سلوكاً مختلفاً. فقد شهدت العملات المشفرة تقلبات كبيرة وسلكت مسلك الأصول عالية المخاطر بدلاً من كونها ملاذات آمنة تقليدية خلال المرحلة الأولى من الأزمة. وفي الوقت نفسه، دخل سوق العقارات في دولة الإمارات العربية المتحدة هذه الفترة من عدم اليقين من موقع قوة هيكلية، مدعوماً بطلب قوي وتدفقات رأسمالية خلال السنوات الأخيرة.
بالنسبة للمستثمرين، الدرس الرئيسي من هذه البيئة هو أهمية التوازن والتنويع. فنادراً ما تنتج فترات عدم الاستقرار الجيوسياسي أصلاً واحداً رابحاً. وبدلاً من ذلك، فإنها تميل إلى إعادة تشكيل تدفقات رأس المال عبر الأسواق، مما يكافئ المستثمرين الذين يحافظون على محافظ استثمارية منضبطة ويديرون المخاطر بفعالية.
في الأوقات غير المستقرة، لا تكمن الاستراتيجية الأكثر مرونة في التفاعل المندفع مع العناوين الإخبارية، بل في التركيز على الأساسيات طويلة الأجل، والتنويع، والتخصيص الدقيق لرأس المال.

